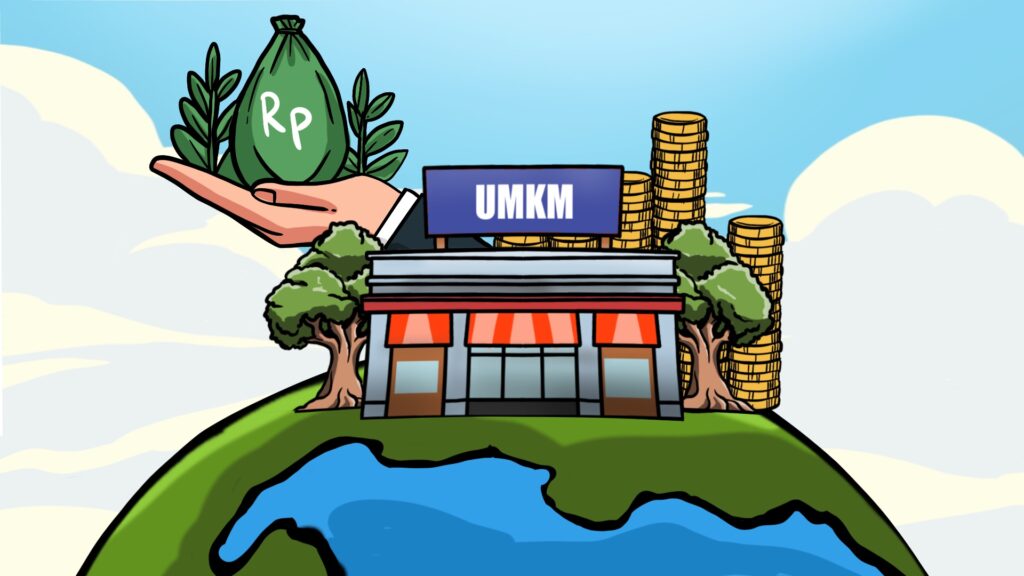
Otoritas Jasa Keuangan (OJK) telah menerbitkan Peraturan OJK Nomor 19 Tahun 2025 tentang Kemudahan Akses Pembiayaan bagi Usaha Mikro, Kecil, dan Menengah (POJK UMKM) sebagai langkah memperkuat pemberdayaan UMKM demi meningkatkan ketahanan serta pertumbuhan perekonomian nasional.
Kebijakan ini juga selaras dengan agenda Asta Cita Pemerintah yang menargetkan perluasan lapangan kerja, percepatan pemerataan ekonomi, dan penanggulangan kemiskinan sebagai prioritas utama pembangunan.
Melalui POJK UMKM, OJK mendorong perbankan maupun Lembaga Keuangan Nonbank (LKNB) untuk menyediakan akses pembiayaan UMKM yang lebih mudah, cepat, tepat, terjangkau, dan inklusif, namun tetap menjaga prinsip kehati-hatian.
Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, menyatakan bahwa regulasi ini diharapkan memacu bank dan LKNB menghadirkan pendekatan inovatif dalam merancang produk keuangan sesuai kebutuhan segmen UMKM. Mulai dari usaha mikro dan ultra mikro yang membutuhkan akses praktis, hingga usaha kecil dan menengah yang memerlukan layanan dengan tingkat kompleksitas lebih tinggi.
Per Juli 2025, kredit nasional tumbuh 7,03 persen secara tahunan menjadi Rp8.043,2 triliun. Kredit investasi tercatat tumbuh paling tinggi sebesar 12,42 persen, diikuti kredit konsumsi 8,11 persen, sementara kredit modal kerja tumbuh 3,08 persen. Dari sisi debitur, kredit korporasi naik 9,59 persen, sedangkan kredit UMKM hanya meningkat 1,82 persen di tengah fokus perbankan pada pemulihan kualitas kredit sektor ini. Pertumbuhan signifikan juga terjadi pada sektor pertambangan (20,69 persen), jasa (19,17 persen), transportasi dan komunikasi (17,94 persen), serta listrik, gas, dan air (11,23 persen).
Dian menegaskan bahwa penerbitan POJK UMKM merupakan tindak lanjut dari amanat Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK) yang telah dikonsultasikan dengan DPR RI.
Melalui aturan ini, OJK mendukung langkah pemerintah dalam memperluas akses keuangan, mendorong inovasi pembiayaan berbasis digital, serta memastikan tata kelola yang sehat agar UMKM dapat lebih berdaya saing dan berkontribusi pada pertumbuhan ekonomi yang inklusif dan berkelanjutan.
Dengan terbitnya regulasi tersebut, OJK menegaskan komitmennya untuk memperkuat posisi UMKM sebagai motor perekonomian. Sinergi antara lembaga jasa keuangan, pemerintah, dan dunia usaha diharapkan dapat menciptakan ekosistem pembiayaan UMKM yang sehat, inklusif, dan berkelanjutan.
Dalam POJK UMKM, bank dan LKNB diwajibkan mempermudah akses pembiayaan melalui sejumlah kebijakan. Kebijakan tersebut mencakup penyederhanaan persyaratan penyaluran kredit, kemudahan dalam penilaian kelayakan, serta pengembangan skema pembiayaan sesuai karakteristik usaha termasuk penerimaan jaminan berupa kekayaan intelektual dengan metode penilaian yang tepat.
Selain itu, regulasi ini mengatur percepatan proses bisnis melalui pemanfaatan Pemeringkat Kredit Alternatif (PKA), penetapan biaya pembiayaan yang wajar, serta pemberian berbagai bentuk kemudahan lain yang diinisiasi otoritas atau pemerintah.
Meski menekankan aspek kemudahan, POJK UMKM juga menggariskan kewajiban penerapan tata kelola dan manajemen risiko. Bank dan LKNB diwajibkan menyusun rencana pembiayaan UMKM serta melaporkan realisasinya kepada OJK secara berkala.
Aturan ini turut mengatur aspek kolaborasi antarlembaga jasa keuangan, pemanfaatan teknologi digital untuk memperkuat ekosistem pembiayaan, serta mekanisme hapus buku maupun hapus tagih dalam pembiayaan UMKM.
Di samping itu, peningkatan literasi keuangan dan perlindungan konsumen UMKM juga menjadi fokus, disertai pemberian insentif bagi lembaga jasa keuangan yang proaktif memberikan kemudahan akses pembiayaan.
POJK UMKM resmi diundangkan pada 2 September 2025 dan mulai berlaku dua bulan setelah tanggal tersebut. Aturan ini berlaku untuk bank umum, BPR, bank umum syariah, BPR syariah, serta Lembaga Keuangan Nonbank baik konvensional maupun syariah.
Kategori LKNB yang tercakup dalam aturan ini mencakup perusahaan pembiayaan, perusahaan modal ventura, lembaga keuangan mikro, penyelenggara layanan pendanaan berbasis teknologi (pindar), perusahaan pergadaian, serta lembaga lain seperti Lembaga Pembiayaan Ekspor Indonesia (LPEI) dan PT Permodalan Nasional Madani (PNM).
Dengan cakupan yang luas, regulasi ini diharapkan mampu memperkuat struktur pembiayaan UMKM di Indonesia. Tidak hanya dari sisi perbankan, tetapi juga melalui beragam instrumen keuangan nonbank yang dapat memberikan solusi alternatif pembiayaan.
Kehadiran POJK UMKM mencerminkan komitmen OJK dalam mendukung transformasi sektor keuangan ke arah yang lebih inklusif dan adaptif terhadap kebutuhan UMKM yang beragam.
Dengan kerangka regulasi ini, pelaku UMKM diharapkan memperoleh akses yang lebih adil terhadap sumber pembiayaan formal sehingga dapat meningkatkan kapasitas produksi, daya saing, dan keberlanjutan usaha.
Pada gilirannya, keberhasilan implementasi POJK UMKM akan memberikan dampak luas terhadap perekonomian nasional. UMKM yang kuat akan berkontribusi pada penciptaan lapangan kerja, peningkatan kesejahteraan masyarakat, serta pengurangan kesenjangan ekonomi.
OJK menegaskan bahwa keberhasilan aturan ini memerlukan kerja sama yang erat antara seluruh pemangku kepentingan. Sinergi antara sektor jasa keuangan, pemerintah, dan dunia usaha menjadi kunci dalam menciptakan ekosistem pembiayaan UMKM yang lebih inklusif dan berkelanjutan.
Dengan demikian, POJK UMKM 2025 bukan sekadar instrumen hukum, melainkan strategi penguatan ekonomi nasional melalui pemberdayaan UMKM secara terukur dan terarah. []